
Baufinanzierung berechnen: Rate, Tilgung und Restschuld
Wie ein Annuitätendarlehen die Rate aufteilt, was nach der Zinsbindung offen bleibt, was Sondertilgung bringt und warum der Effektivzins höher liegt.
Von Redbison Dev · · 10 Min. Lesezeit
Ausgabe Deutsch. Geschrieben für Deutschland: Annuitätendarlehen mit Sollzins, anfänglicher Tilgung und Zinsbindung, Restschuld und Anschlussfinanzierung, Grunderwerbsteuer nach GrEStG, Kündigungsrecht nach § 489 BGB, effektiver Jahreszins nach § 16 PAngV und Bauzinsen aus der MFI-Zinsstatistik der Bundesbank. US-Themen wie PMI entfallen. US-Ausgabe
Eine Baufinanzierung in Deutschland ist fast immer ein Annuitätendarlehen: gleichbleibende Monatsrate, fester Sollzins für eine Zinsbindung von meist 10 bis 15 Jahren, danach eine Restschuld, die neu finanziert werden muss. Dieser Ratgeber zeigt, woher die Rate kommt, warum am Anfang vor allem Zinsen gezahlt werden, wie viel nach der Zinsbindung noch offen ist und welche Rechte das Gesetz Ihnen gibt. Alle Zahlen stammen aus dem Baufinanzierungsrechner.
Die Rate: Sollzins plus anfängliche Tilgung
Deutsche Banken nennen in ihren Angeboten meist zwei Prozentsätze: den Sollzins und die anfängliche Tilgung. Die Jahresrate ist die Summe aus beiden, bezogen auf das Darlehen:
Monatsrate ≈ Darlehen · (Sollzins + anfängliche Tilgung) / 12
           = 320.000 € · (3,85 % + 2 %) / 12 = 1.560 €
Der Rechner fragt statt der Tilgung nach der Laufzeit bis zur vollständigen Rückzahlung. Bei 3,85 % Sollzins entsprechen 28 Jahre einer anfänglichen Tilgung von knapp 2 %: Die Rate beträgt 1.557,59 €, davon im ersten Monat 1.026,67 € Zinsen (320.000 € · 3,85 % / 12) und 530,93 € Tilgung. Mit jeder Rate sinkt die Restschuld und damit auch der Zinsanteil, und der Tilgungsanteil wächst.
Warum am Anfang vor allem Zinsen fließen
Im ersten Jahr zahlen Sie in diesem Beispiel 12.206 € Zinsen und tilgen 6.485 €. Erst im elften Jahr übersteigt der Tilgungsanteil den Zinsanteil.
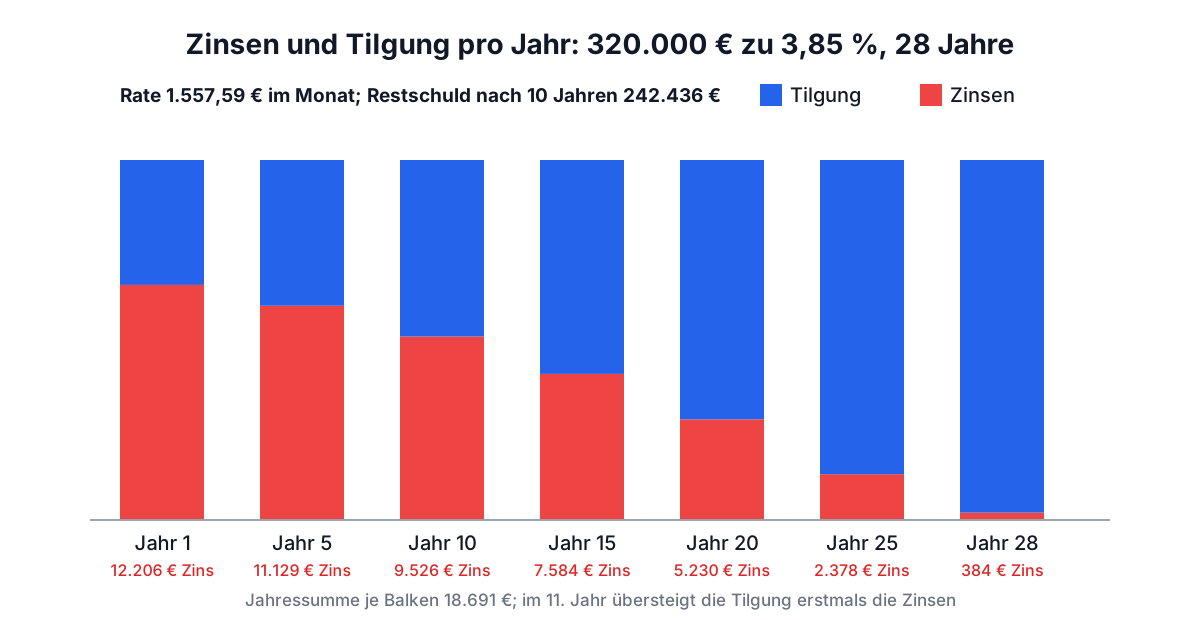
| Jahr | Zinsen | Tilgung |
|---|---|---|
| 1 | 12.206 € | 6.485 € |
| 5 | 11.129 € | 7.563 € |
| 10 | 9.526 € | 9.165 € |
| 15 | 7.584 € | 11.107 € |
| 20 | 5.230 € | 13.461 € |
| 25 | 2.378 € | 16.313 € |
| 28 | 384 € | 18.307 € |
Über die volle Laufzeit kämen 203.351,05 € Zinsen zusammen, wenn der Zins 28 Jahre lang gleich bliebe. Damit ist nicht zu rechnen, denn die Zinsbindung endet früher.
Restschuld und Anschlussfinanzierung
Nach zehn Jahren haben Sie 109.347,57 € Zinsen gezahlt, aber nur 77.563,52 € getilgt. Die Restschuld beträgt 242.436,48 €, nach 15 Jahren noch 190.934,12 €. Diesen Betrag finanzieren Sie zum dann gültigen Zins weiter. Für die verbleibenden 18 Jahre ergibt der Rechner:
| Zins der Anschlussfinanzierung | Monatsrate |
|---|---|
| 3,85 % (unverändert) | 1.557,59 € |
| 4,85 % | 1.684,84 € |
| 5,85 % | 1.817,67 € |
Ein Prozentpunkt mehr Zins kostet nach zehn Jahren 127,25 € im Monat, zwei Prozentpunkte 260,08 €. Rechnen Sie beide Szenarien, bevor Sie sich für eine kurze Zinsbindung entscheiden. Mit 20 statt 28 Jahren Laufzeit, also rund 3,3 % anfänglicher Tilgung, stiege die Rate auf 1.913,94 €, und nach zehn Jahren wären nur noch 190.377,59 € offen.
Ein gesetzliches Sicherheitsnetz gibt es: Nach § 489 Abs. 1 Nr. 2 BGB können Sie ein Darlehen mit gebundenem Sollzins in jedem Fall zehn Jahre nach der vollständigen Auszahlung mit sechs Monaten Frist kündigen, auch wenn die Zinsbindung 15 oder 20 Jahre läuft.
Sondertilgung
Zahlen Sie zusätzlich zur Rate einmal im Jahr 8.000 € ein, ist das Darlehen in diesem Beispiel nach 196 statt 336 Monaten getilgt, und Sie sparen 90.318,70 € Zinsen. Nach zehn Jahren wären nur noch 146.749,10 € offen. Der Rechner bucht die Sondertilgung mit der 12. Rate eines Jahres.
Das Recht dazu müssen Sie vereinbaren. Bei einem Immobiliar-Verbraucherdarlehen mit gebundenem Sollzins dürfen Sie nach § 500 Abs. 2 BGB während der Zinsbindung nur bei berechtigtem Interesse vorzeitig zurückzahlen, und die Bank kann nach § 502 BGB eine Vorfälligkeitsentschädigung verlangen. Kostenlose Sondertilgungen, oft als fester Prozentsatz der Darlehenssumme pro Jahr, gibt es deshalb nur, wenn der Vertrag sie vorsieht.
Sollzins, Effektivzins und Bauzinsen
Der Sollzins ist der vereinbarte Zins, aus dem die Bank die monatlichen Zinsen berechnet. Der effektive Jahreszins nach § 16 PAngV rechnet die unterjährige Zahlung und alle Kosten ein, die der Verbraucher im Zusammenhang mit dem Darlehen zahlt und die der Bank bekannt sind, ausdrücklich etwa Vermittlungskosten und die Kosten einer Immobilienbewertung. Notarkosten und Gebühren für die Eintragung des Eigentums im Grundbuch gehören nach Absatz 4 nicht dazu.
Schon ohne Kosten liegt der Effektivzins über dem Sollzins, weil monatlich gezahlte Zinsen früher fällig werden: Aus 3,85 % Sollzins werden (1 + 0,0385 / 12)¹² − 1 = 3,92 % effektiv. Ein Zehntelprozentpunkt mehr Sollzins (3,95 %) erhöht die Rate in diesem Beispiel um 18,03 € auf 1.575,62 €.
Zur Orientierung veröffentlicht die Bundesbank in ihrer MFI-Zinsstatistik den Durchschnitt aller neu abgeschlossenen Wohnungsbaukredite an private Haushalte. Bei einer anfänglichen Zinsbindung von über 5 bis 10 Jahren lag er im Juli 2026 bei 3,78 %, im August bei 3,81 % und im September (vorläufig) bei 3,91 %. Die Bundesbank weist darauf hin, dass diese Effektivzinssätze sonstige Kosten etwa für Verwaltung, Dokumente oder Kreditversicherungen nicht enthalten; sie sind also nicht dasselbe wie der effektive Jahreszins in Ihrem Angebot.
Eigenkapital und Kaufnebenkosten
Für einen Kaufpreis von 400.000 € deckt ein Darlehen von 320.000 € 80 % ab; die übrigen 80.000 € und die Kaufnebenkosten kommen aus Eigenkapital. Der Rechner zieht Nebenkosten nicht ab.
Ein großer Posten ist die Grunderwerbsteuer. § 11 GrEStG nennt einen Steuersatz von 3,5 %, das wären bei 400.000 € 14.000 €. Nach Art. 105 Abs. 2a des Grundgesetzes dürfen die Länder den Satz aber selbst bestimmen; prüfen Sie deshalb den Satz Ihres Bundeslands. Hinzu kommen Notar- und Grundbuchkosten und gegebenenfalls eine Maklerprovision.
Vor der Zusage prüft die Bank Ihre Kreditwürdigkeit. Nach § 505a BGB darf sie ein Immobiliar-Verbraucherdarlehen nur gewähren, wenn es wahrscheinlich ist, dass Sie Ihren Verpflichtungen vertragsgemäß nachkommen. Eine feste Quote wie die amerikanische 28/36-Regel nennt das Gesetz nicht.
Prüfliste vor der Unterschrift
- Rate mit Sollzins und anfänglicher Tilgung nachgerechnet.
- Restschuld am Ende der Zinsbindung aus dem Tilgungsplan abgelesen.
- Anschlussfinanzierung mit heutigem Zins und mit einem und zwei Prozentpunkten mehr gerechnet.
- Sondertilgungsrecht und Tilgungssatzwechsel im Vertrag geprüft.
- Angebote über den effektiven Jahreszins bei gleicher Zinsbindung verglichen.
- Kaufnebenkosten mit dem Grunderwerbsteuersatz Ihres Landes aus Eigenkapital eingeplant.
Der US-Ratgeber behandelt PMI, die 28/36-Regel und Refinanzierung in den USA.
Alle Beträge in diesem Ratgeber sind Modellrechnungen ohne Gewähr und ersetzen weder ein Finanzierungsangebot noch eine Beratung durch Bank oder Verbraucherzentrale.
Häufige Fragen
Wie hoch ist die Rate für 320.000 € Kredit?
Bei 3,85 % Sollzins und rund 2 % anfänglicher Tilgung etwa 1.560 € im Monat; der Rechner ergibt mit 28 Jahren Laufzeit 1.557,59 €.
Wie berechne ich die Restschuld nach 10 Jahren?
Im Tilgungsplan des Rechners den Saldo nach der 120. Rate ablesen. Für 320.000 € zu 3,85 % mit 28 Jahren Laufzeit sind es 242.436,48 €.
Kann ich nach 10 Jahren kündigen, obwohl die Zinsbindung länger läuft?
Ja. § 489 Abs. 1 Nr. 2 BGB erlaubt die Kündigung zehn Jahre nach vollständiger Auszahlung mit sechs Monaten Frist.
Was ist der Unterschied zwischen Sollzins und Effektivzins?
Der Sollzins ist der Vertragszins. Der effektive Jahreszins nach § 16 PAngV enthält zusätzlich die unterjährige Zahlung und Kosten wie Vermittlung und Immobilienbewertung, nicht aber Notar- und Grundbuchkosten.
Lohnt sich eine Sondertilgung?
Jeder sondergetilgte Euro spart den Zins für die restliche Laufzeit. 8.000 € pro Jahr verkürzen das Beispieldarlehen von 28 auf 16⅓ Jahre und sparen 90.318,70 € Zinsen. Ob Sie sondertilgen dürfen, regelt der Vertrag.
Quellen und weiterführende Literatur
- MFI-Zinsstatistik: Wohnungsbaukredite an private Haushalte, Zinsbindung über 5 bis 10 Jahre, Deutsche Bundesbank.
- § 489 BGB: Ordentliches Kündigungsrecht des Darlehensnehmers, Bundesministerium der Justiz.
- § 500 BGB: Kündigungsrecht und vorzeitige Rückzahlung, Bundesministerium der Justiz.
- § 502 BGB: Vorfälligkeitsentschädigung, Bundesministerium der Justiz.
- § 505a BGB: Pflicht zur Kreditwürdigkeitsprüfung, Bundesministerium der Justiz.
- § 16 PAngV: Verbraucherdarlehen, Bundesministerium der Justiz. Was in den effektiven Jahreszins einfließt.
- § 11 GrEStG: Steuersatz, Bundesministerium der Justiz.
- Art. 105 Grundgesetz, Bundesministerium der Justiz. Befugnis der Länder zur Bestimmung des Grunderwerbsteuersatzes.
Baufinanzierungsrechner öffnen
More Kredite und Baufinanzierung
Every tool in the Kredite und Baufinanzierung section, free and in your browser.
- Baufinanzierungsrechner
- Rechner: Wie viel Haus kann ich mir leisten?
- Umschuldungsrechner für Baufinanzierungen
- Autokreditrechner
- Autoleasing-Rechner
- Schuldenabbau-Rechner
- Rechner für Kreditkarten-Umschuldung
- Schuldendienstquote berechnen (DTI)
- Umschuldungsrechner
- Studienkredit-Rechner
- Effektivzins-Rechner
- HELOC-Rechner