
Prêt immobilier : mensualité, amortissement et coût total
Mensualité d’un prêt de 250 000 €, tableau d’amortissement, assurance emprunteur, endettement à 35 %, taux d’usure, IRA et frais de notaire.
Par Redbison Dev · · Mis à jour le · 10 min de lecture
Édition Français. Écrit pour la France : prêt amortissable à taux fixe et mensualités constantes, assurance emprunteur, critères du HCSF (35 % et 25 ans), taux d’usure et taux effectifs moyens publiés par la Banque de France, plafond des indemnités de remboursement anticipé du Code de la consommation et droits de mutation des frais de notaire. Les notions américaines (PMI, escrow, refinancement à taux variable) sont absentes. Édition US
En France, un prêt immobilier se rembourse le plus souvent par mensualités constantes, à taux fixe. La mensualité paraît simple, mais derrière elle se cachent un tableau d’amortissement très déséquilibré au début, une assurance emprunteur qui pèse autant qu’une partie des intérêts, des règles d’octroi fixées par le Haut Conseil de stabilité financière et un taux plafond publié chaque trimestre. Ce guide reprend chacun de ces points avec un exemple chiffré, calculé avec le simulateur de prêt immobilier.
La mensualité : une formule et trois données
Pour un capital C, un taux nominal annuel t et une durée de n mois, la mensualité hors assurance vaut :
M = C · (t / 12) / (1 − (1 + t / 12)^(−n))
Prenons 250 000 € empruntés à 3,50 % sur 20 ans (240 mois). La mensualité est de 1 449,90 €. Le premier mois, elle se compose de 729,17 € d’intérêts (250 000 € × 3,50 % / 12) et de 720,73 € de capital remboursé. Sur toute la durée, les intérêts atteignent 97 975,83 €.
Le taux de 3,50 % est une hypothèse de travail. Pour situer le marché, la Banque de France publie chaque trimestre les taux effectifs moyens pratiqués : au troisième trimestre 2026, 4,05 % pour les prêts immobiliers à taux fixe de 20 ans et plus. Ce taux effectif inclut l’assurance et les frais, il est donc plus élevé que le taux nominal seul.
Le tableau d’amortissement : les intérêts d’abord
Chaque mois, les intérêts se calculent sur le capital restant dû (CRD). Au début, le CRD est élevé, les intérêts aussi ; le capital remboursé augmente à mesure que le CRD baisse.
| Année | Intérêts payés | Capital remboursé | Capital restant dû en fin d’année |
|---|---|---|---|
| 1 | 8 610 € | 8 789 € | 241 211 € |
| 5 | 7 291 € | 10 108 € | 202 816 € |
| 10 | 5 361 € | 12 038 € | 146 624 € |
| 15 | 3 063 € | 14 336 € | 79 701 € |
| 20 | 325 € | 17 073 € | 0 € |
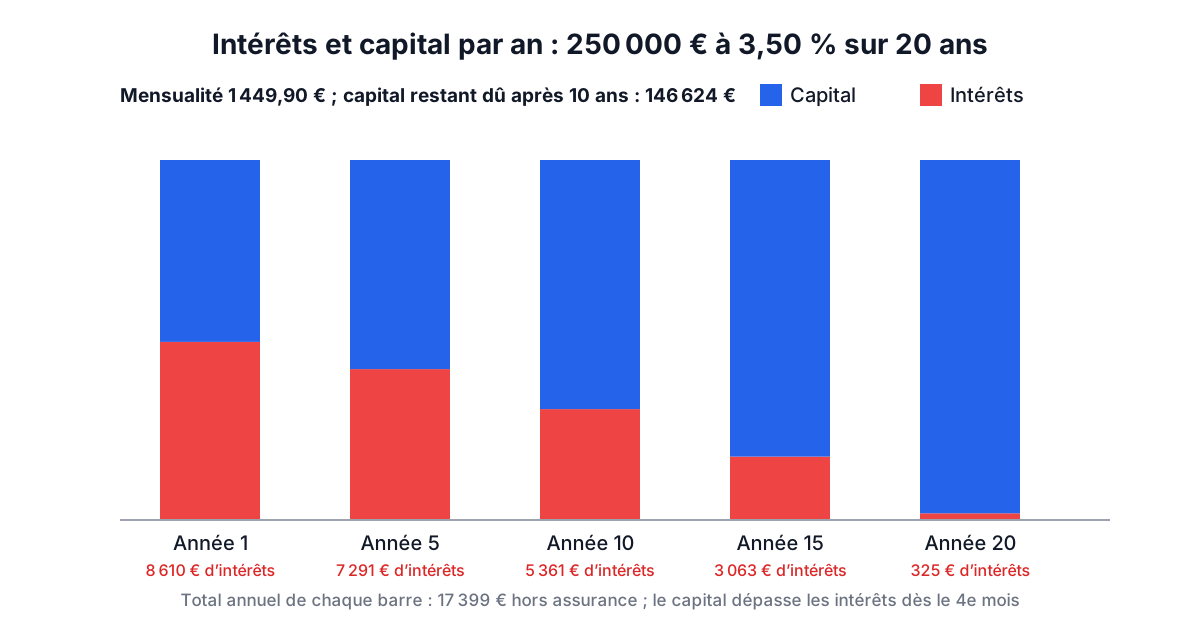
À ce taux, la part de capital dépasse celle des intérêts dès le quatrième mois. Après dix ans, soit la moitié de la durée, il reste pourtant 146 624 € à rembourser, plus de la moitié du capital emprunté. C’est ce chiffre qui compte si vous revendez : la banque est remboursée sur le prix de vente.
20 ou 25 ans : la mensualité contre le coût
Sur 25 ans au même taux, la mensualité descend à 1 251,56 €, soit 198,34 € de moins par mois. Les intérêts montent à 125 467,68 €, soit 27 491,85 € de plus. En pratique, une durée plus longue s’accompagne souvent d’un taux un peu plus élevé : à 3,70 % sur 25 ans, la mensualité est de 1 278,53 € et les intérêts atteignent 133 560,32 €.
L’assurance emprunteur
La banque exige en général une assurance décès-invalidité. Son coût s’exprime le plus souvent en pourcentage du capital initial, prélevé chaque mois en montant fixe. Avec une hypothèse de 0,30 % par an, l’assurance coûte 62,50 € par mois et 15 000 € sur 20 ans, soit environ 15 % du coût des intérêts. Le simulateur n’a pas de champ dédié à l’assurance emprunteur : pour voir la mensualité totale, choisissez « Sans assurance prêt hypothécaire » et saisissez le coût annuel de l’assurance (750 €) dans le champ « Assurance habitation », qui ajoute un montant fixe chaque mois. La mensualité totale passe à 1 512,40 €.
Le taux d’endettement et la durée : les règles du HCSF
Depuis le 1er janvier 2022, la décision du Haut Conseil de stabilité financière du 29 septembre 2021 encadre l’octroi des crédits immobiliers. Son article 1er fixe deux critères : un taux d’effort de l’emprunteur qui n’excède pas 35 %, et une durée de crédit qui n’excède pas 25 ans. Une tolérance porte la durée à 27 ans lorsque l’entrée dans le logement est différée (achat sur plan, construction, gros travaux), l’amortissement restant limité à 25 ans. Les banques peuvent s’écarter de ces critères pour 20 % de leur production trimestrielle, dont au moins 80 % réservés aux résidences principales.
Le taux d’effort rapporte l’ensemble des charges d’emprunt aux revenus. Pour un ménage qui gagne 4 500 € nets par mois et n’a pas d’autre crédit, la mensualité de 1 512,40 € assurance comprise représente 33,6 % des revenus : le dossier reste sous 35 %. Ces critères sont des plafonds pour la banque, pas un droit au crédit.
Le taux d’usure
Le taux annuel effectif global (TAEG) d’un prêt, qui additionne intérêts, assurance obligatoire et frais, ne peut pas dépasser le taux d’usure. La Banque de France le calcule chaque trimestre à partir des taux effectifs moyens du trimestre précédent. Pour les prêts immobiliers aux particuliers, les seuils applicables au 1er octobre 2026 sont :
| Catégorie | Taux effectif moyen (3e trimestre 2026) | Taux d’usure |
|---|---|---|
| Taux fixe, moins de 10 ans | 3,07 % | 4,09 % |
| Taux fixe, 10 à moins de 20 ans | 3,51 % | 4,68 % |
| Taux fixe, 20 ans et plus | 4,05 % | 5,40 % |
| Taux variable | 4,14 % | 5,52 % |
| Prêt relais | 4,87 % | 6,49 % |
Le simulateur calcule avec le taux nominal et ne produit pas de TAEG : c’est le TAEG figurant dans l’offre de la banque qui se compare au seuil.
Le remboursement anticipé et ses indemnités
Vous pouvez rembourser tout ou partie du prêt avant le terme. D’après service-public.gouv.fr, le contrat peut exiger qu’un remboursement partiel représente plus de 10 % du montant initial, sauf s’il solde le prêt. Hors cas d’exemption, les indemnités de remboursement anticipé (IRA) ne peuvent dépasser ni six mois d’intérêts sur le capital remboursé, au taux moyen du prêt, ni 3 % du capital restant dû avant le remboursement (articles L313-47 à L313-49 et R313-25 du Code de la consommation). Elles ne sont pas dues lorsque le remboursement suit la vente du logement après un changement de lieu de travail, une cessation forcée d’activité ou un décès.
Exemple : après cinq ans, il reste 202 816,44 € à rembourser. Vous remboursez 50 000 € au début de la sixième année. Six mois d’intérêts sur 50 000 € à 3,50 % font 875,00 € ; 3 % du capital restant dû font 6 084,49 €. L’indemnité est plafonnée au plus petit des deux, 875,00 €. Si vous gardez la même mensualité, le simulateur montre que le prêt se termine au 187e mois au lieu du 240e, avec 27 908,09 € d’intérêts économisés.
L’apport et les frais de notaire
Les « frais de notaire » d’un achat dans l’ancien sont surtout des droits de mutation. D’après impots.gouv.fr, ils comprennent un droit départemental de 1,20 % à 4,50 % du prix (4,50 % dans la plupart des départements), une taxe communale de 1,20 % et des frais d’assiette de 2,37 % du droit départemental, soit au maximum 5,81 % du prix. La loi de finances pour 2025 permet aux départements de relever leur taux de 0,5 point, jusqu’à 5 %, pour les ventes conclues du 1er avril 2025 au 31 mars 2028 ; les primo-accédants qui achètent leur résidence principale en sont exonérés, précise notaires.fr.
Pour un logement ancien de 280 000 €, les droits de mutation au taux de 4,50 % font 16 258,62 € (5,807 % du prix, arrondi à 5,81 % par l’administration). Dans un département passé à 5 %, ils atteignent 17 691,80 €. Les émoluments du notaire, les débours et la contribution de sécurité immobilière s’ajoutent ; le notaire fournit le montant exact.
Avant de signer
- Comparez les offres sur le TAEG et le coût total, pas seulement sur le taux nominal.
- Vérifiez le taux d’effort et la durée face aux critères du HCSF, en comptant l’assurance par prudence.
- Lisez les clauses d’IRA et de modulation des mensualités.
- Chiffrez l’assurance emprunteur sur toute la durée, pas au mois.
- Demandez le montant des frais de notaire au notaire, avec le taux de votre département.
- Gardez une épargne de précaution en plus de l’apport.
Le guide américain traite les prêts américains, avec PMI, escrow et refinancement.
Questions fréquentes
Quelle mensualité pour 250 000 € sur 20 ans ?
À 3,50 % de taux nominal, 1 449,90 € hors assurance. Avec une assurance de 0,30 % par an du capital initial, 1 512,40 €.
Comment calculer le capital restant dû ?
Le tableau d’amortissement le donne mois par mois. Pour 250 000 € à 3,50 % sur 20 ans, il reste 202 816,44 € après cinq ans et 146 624 € après dix ans.
Quel est le taux d’endettement maximal ?
La décision du HCSF fixe un taux d’effort de 35 % des revenus et une durée de 25 ans, avec une marge de dérogation de 20 % de la production des banques.
Combien coûtent les indemnités de remboursement anticipé ?
Au plus six mois d’intérêts sur la somme remboursée et au plus 3 % du capital restant dû ; c’est le plus petit des deux qui s’applique. Pour 50 000 € à 3,50 %, au plus 875 €.
Quel est le taux d’usure actuel pour un prêt immobilier ?
Au 1er octobre 2026, 5,40 % pour un prêt à taux fixe de 20 ans et plus, 4,68 % de 10 à moins de 20 ans et 4,09 % pour moins de 10 ans. Ces seuils changent chaque trimestre.
Sources et lectures complémentaires
- Taux d’usure, 4e trimestre 2026, Banque de France, 28 septembre 2026. Taux effectifs moyens du 3e trimestre 2026 et seuils applicables au 1er octobre 2026.
- Décision du 29 septembre 2021 relative aux conditions d’octroi de crédits immobiliers, Légifrance. Taux d’effort de 35 %, durée de 25 ans, tolérance de 27 ans et marge de 20 %.
- Peut-on rembourser son crédit immobilier par anticipation ?, service-public.gouv.fr, vérifié le 16 septembre 2026. Plafond des IRA, seuil de 10 % et exemptions.
- Achat dans l’ancien, impots.gouv.fr. Droit départemental, taxe communale, frais d’assiette et taux global maximal de 5,81 %.
- Vente immobilière et augmentation des droits de mutation à titre onéreux, notaires.fr, mis à jour le 18 novembre 2025. Hausse facultative à 5 % et exonération des primo-accédants.
- Remboursement anticipé (article R313-25), Code de la consommation, Légifrance.
Ouvrir : Simulateur de prêt immobilier
More Prêts et crédit immobilier
Every tool in the Prêts et crédit immobilier section, free and in your browser.
- Simulateur de prêt immobilier
- Calcul de capacité d’achat immobilier
- Simulateur de renégociation de prêt
- Simulateur de crédit auto
- Simulateur de location automobile (LOA)
- Simulateur de remboursement de dettes
- Simulateur de transfert de solde
- Calcul du taux d’endettement
- Simulateur de regroupement de crédits
- Simulateur de prêt étudiant
- Calcul du TAEG
- Simulateur de HELOC