
Simulador de hipoteca: cuota, intereses y amortización
Cómo reparte el sistema francés cada cuota, cuánto cambia una hipoteca variable con el euríbor, qué ahorra amortizar antes y qué gastos fija la Ley 5/2019.
Por Redbison Dev · · Actualizado · 10 min de lectura
Edición para Español (España). Escrito para España: sistema francés de cuota constante, importe, tipo y plazo medios de la estadística de hipotecas del INE (julio de 2026), euríbor oficial publicado en el BOE por el Banco de España (agosto de 2026), y comisiones, gastos e índices de la Ley 5/2019 de crédito inmobiliario. Edición de EE. UU.
Una hipoteca en España se paga casi siempre con el sistema francés: la misma cuota todos los meses mientras no cambie el tipo de interés, con una parte de intereses que baja y una parte de capital que sube. Esta guía explica cómo se calcula esa cuota, por qué al principio casi todo son intereses, qué ocurre en una hipoteca variable cuando se revisa el euríbor y qué permite la Ley 5/2019 en comisiones y gastos. Todas las cifras salen del simulador de hipoteca.
La cuota: sistema francés
cuota = C · i / (1 − (1 + i)^(−n))
C es el capital prestado, i el tipo de interés mensual (el TIN anual dividido entre 12) y n el número de cuotas. Cada mes, los intereses son el capital pendiente por i, y el resto de la cuota amortiza capital.
Para el ejemplo se usan cifras cercanas a la media española. Según el INE, en julio de 2026 el importe medio de las hipotecas sobre viviendas fue de 180.785 euros, el tipo de interés medio del 3,01 % y el plazo medio de 26 años; el 62,3 % se firmó a tipo fijo, con un tipo medio inicial del 3,03 %. Una vivienda de 225.000 € con una entrada del 20 % (45.000 €) deja un préstamo de 180.000 € a 26 años, al 3,00 % TIN fijo:
- La cuota es de 831,57 €.
- En el primer mes, 450,00 € son intereses (180.000 · 0,03 / 12) y solo 381,57 € amortizan capital.
- En 312 cuotas se pagan 259.448,64 €, de los que 79.448,64 € son intereses.
Por qué al principio casi todo son intereses
Los intereses se calculan sobre el capital pendiente, que al principio es máximo. Según se amortiza, los intereses bajan y, como la cuota no cambia, cada mes va más dinero al capital. En este préstamo, la parte de capital supera a la de intereses a partir de la cuota 36.
| Año | Intereses | Capital |
|---|---|---|
| 1 | 5337 € | 4642 € |
| 5 | 4745 € | 5233 € |
| 10 | 3900 € | 6079 € |
| 15 | 2917 € | 7062 € |
| 20 | 1776 € | 8203 € |
| 26 | 160 € | 9819 € |
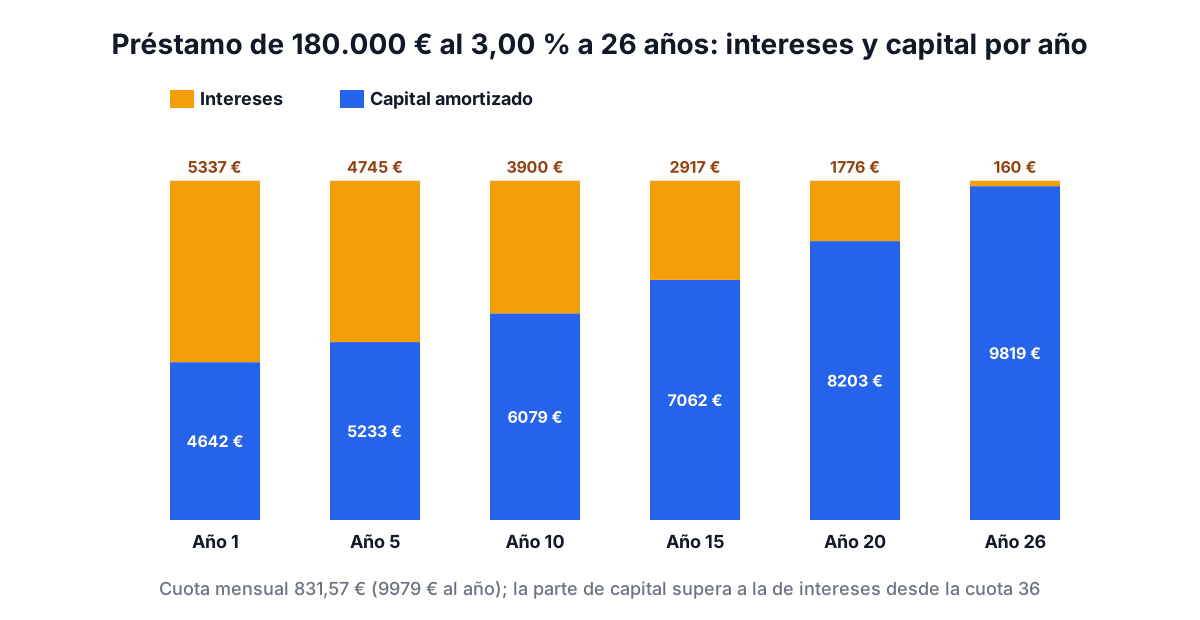
Tras 5 años quedan 155.333,00 € de capital pendiente; tras 10 años, 126.679,40 €. El plazo pesa mucho en el total: a 20 años la cuota sube a 998,28 € y los intereses bajan a 59.586,16 €; a 30 años la cuota es de 758,89 €, pero los intereses llegan a 93.199,41 €.
Hipoteca variable: euríbor más diferencial
En una hipoteca variable el tipo es un índice de referencia más un diferencial fijo, y se revisa en las fechas que fija el contrato. El índice más usado es el euríbor a un año. El Banco de España publica cada mes en el BOE los tipos oficiales de referencia: el euríbor a un año de agosto de 2026 fue del 2,954 %.
Con un diferencial de 0,60 puntos, el tipo inicial es 2,954 + 0,60 = 3,554 % y la cuota de los 180.000 € a 26 años, 884,75 €. Al cabo de un año quedan 175.710,82 € por pagar en 25 años, y la cuota se recalcula con el euríbor del momento:
| Euríbor en la revisión | Tipo aplicado | Nueva cuota |
|---|---|---|
| 1 punto menos (1,954 %) | 2,554 % | 793,06 € |
| igual (2,954 %) | 3,554 % | 884,75 € |
| 1 punto más (3,954 %) | 4,554 % | 982,05 € |
| 2 puntos más (4,954 %) | 5,554 % | 1084,69 € |
La Ley 5/2019 obliga al banco a entregar, en las hipotecas variables, un documento separado con las cuotas en distintos escenarios de evolución de los tipos. También exige que el índice sea claro, objetivo y verificable, prohíbe fijar un límite a la baja del tipo (la antigua «cláusula suelo») y establece que el interés no puede ser negativo.
Amortización anticipada: reducir plazo o reducir cuota
Si en la cuota 60 se adelantan 10.000 €, hay dos opciones:
| Opción | Efecto | Intereses ahorrados |
|---|---|---|
| Reducir plazo | misma cuota de 831,57 €, el préstamo acaba en la cuota 291, 21 meses antes | 8274,12 € |
| Reducir cuota | mismo plazo, la cuota baja a 778,03 € (53,53 € menos) | 3490,67 € |
Reducir plazo ahorra más intereses; reducir cuota da más margen cada mes. El simulador aplica los pagos extra reduciendo plazo.
El artículo 23 de la Ley 5/2019 limita lo que el banco puede cobrar, y nunca más que la pérdida financiera que sufra:
- Tipo variable: hasta el 0,15 % del capital amortizado durante los 5 primeros años, o hasta el 0,25 % durante los 3 primeros; el contrato elige una de las dos. Después, nada.
- Tipo fijo: hasta el 2 % durante los 10 primeros años y hasta el 1,5 % después. En el ejemplo, como mucho 200 €.
- Cambio de variable a fijo (novación o subrogación): hasta el 0,05 % del capital amortizado en los 3 primeros años, y nada después.
TIN, TAE y FEIN
El TIN es el tipo que se aplica para calcular los intereses. Al pagarse mensualmente, un 3,00 % TIN equivale a un 3,04 % efectivo anual. La TAE (tasa anual equivalente) añade además las comisiones y otros costes del préstamo según la fórmula del anexo II de la Ley 5/2019, por eso es la cifra útil para comparar ofertas. Al menos diez días naturales antes de la firma, el banco debe entregar la Ficha Europea de Información Normalizada (FEIN), con las condiciones de la oferta, y el proyecto de contrato (artículo 14).
Gastos: quién paga qué
La Ley 5/2019 (artículo 14) reparte los gastos de la firma del préstamo:
| Gasto | Lo paga |
|---|---|
| Tasación de la vivienda | el comprador (prestatario) |
| Gestoría | el banco |
| Notaría de la escritura del préstamo | el banco (las copias, quien las pida) |
| Inscripción de la hipoteca en el Registro | el banco |
Los impuestos y gastos de la propia compraventa van aparte y cambian según la comunidad autónoma y según sea una vivienda nueva o usada; conviene sumarlos a la entrada antes de calcular cuánto hace falta ahorrar.
Lista de comprobación antes de firmar
- Cuota con el tipo actual y con uno o dos puntos más, si es variable.
- TAE, no solo TIN, para comparar ofertas.
- Comisión de amortización anticipada y si se puede elegir entre reducir plazo o cuota.
- Productos vinculados (seguros, nómina) y cuánto cambian el diferencial.
- FEIN y proyecto de contrato revisados con tiempo.
La guía original en inglés explica las hipotecas estadounidenses, con seguro PMI, impuestos sobre la propiedad y plazos de 15 y 30 años.
Preguntas frecuentes
¿Cuánto se paga al mes por una hipoteca de 180.000 €?
A 26 años y 3,00 % TIN fijo, 831,57 €. A 20 años, 998,28 €; a 30 años, 758,89 €.
¿Cuánto sube la cuota si sube el euríbor un punto?
En el ejemplo variable, tras un año, de 884,75 € a 982,05 €: 97,30 € más al mes.
¿Es mejor amortizar reduciendo plazo o cuota?
Reducir plazo ahorra más intereses: con 10.000 € en la cuota 60, 8274,12 € frente a 3490,67 €. Reducir cuota baja el pago mensual en 53,53 €.
¿Qué comisión me pueden cobrar por amortizar anticipadamente?
En tipo fijo, hasta el 2 % los 10 primeros años y el 1,5 % después; en variable, hasta el 0,15 % los 5 primeros años o el 0,25 % los 3 primeros, y nada después. Siempre con el tope de la pérdida financiera del banco.
¿Qué diferencia hay entre TIN y TAE?
El TIN es el tipo de interés del préstamo; la TAE incluye además comisiones y otros costes y la frecuencia de pago. Un 3,00 % TIN mensual ya equivale a un 3,04 % antes de costes.
Fuentes y lecturas recomendadas
- Ley 5/2019, reguladora de los contratos de crédito inmobiliario, BOE, texto consolidado. FEIN y reparto de gastos (artículo 14), índices y prohibición del suelo (artículo 21), reembolso anticipado (artículo 23) y cálculo de la TAE (anexo II).
- Resolución de 1 de septiembre de 2026, del Banco de España, tipos oficiales de referencia del mercado hipotecario, BOE núm. 216. Euríbor a un año de agosto de 2026: 2,954 %.
- Hipotecas, julio de 2026, Instituto Nacional de Estadística, 28 de septiembre de 2026. Importe, tipo y plazo medios y reparto entre tipo fijo y variable.
- Simulador de cuotas del Banco de España, Portal del Cliente Bancario, Banco de España.
- Hipotecas, junio de 2026, Instituto Nacional de Estadística. Importe medio de 178.365 euros y tipo medio del 2,96 % en junio.
More Préstamos e hipotecas
Every tool in the Préstamos e hipotecas section, free and in your browser.
- Simulador de hipoteca
- Calculadora de cuánta vivienda puedes permitirte
- Calculadora de refinanciación de hipoteca
- Calculadora de préstamo de coche
- Calculadora de renting de coche
- Calculadora para liquidar deudas
- Calculadora de transferencia de saldo
- Calculadora de ratio de endeudamiento
- Calculadora de reunificación de deudas
- Calculadora de préstamos de estudios
- Calculadora de TAE
- Calculadora de línea de crédito hipotecaria (HELOC)