
Zinseszins berechnen: Formel, Zinsperioden und Sparplan
Die Zinseszinsformel K_n = K_0 · qⁿ, was monatliche Gutschrift bringt, wie ein Sparplan wächst und was Steuern, Pauschbetrag und Inflation übrig lassen.
Von Redbison Dev · · 6 Min. Lesezeit
Ausgabe Deutsch. Geschrieben für Deutschland: Zinseszinsformel in der Schreibweise des deutschen Mathematikunterrichts, Beträge in Euro, Einlagenzinsen aus der MFI-Zinsstatistik der Bundesbank, Abgeltungsteuer mit Solidaritätszuschlag und Sparer-Pauschbetrag, Inflationsrate von Destatis und gesetzliche Einlagensicherung. US-Ausgabe
Zinseszins heißt: Die Zinsen eines Jahres werden dem Kapital zugeschlagen und im nächsten Jahr mitverzinst. Über kurze Zeit ist der Effekt klein, über Jahrzehnte wird er zum entscheidenden Teil des Ertrags. Dieser Ratgeber erklärt die Formel in der Schreibweise, die in deutschen Schulbüchern steht, zeigt, was häufigere Zinsgutschrift bringt, wie ein Sparplan wächst und was nach Steuern und Inflation übrig bleibt. Alle Beträge stammen aus dem Zinseszinsrechner.
Einfache Zinsen und Zinseszins
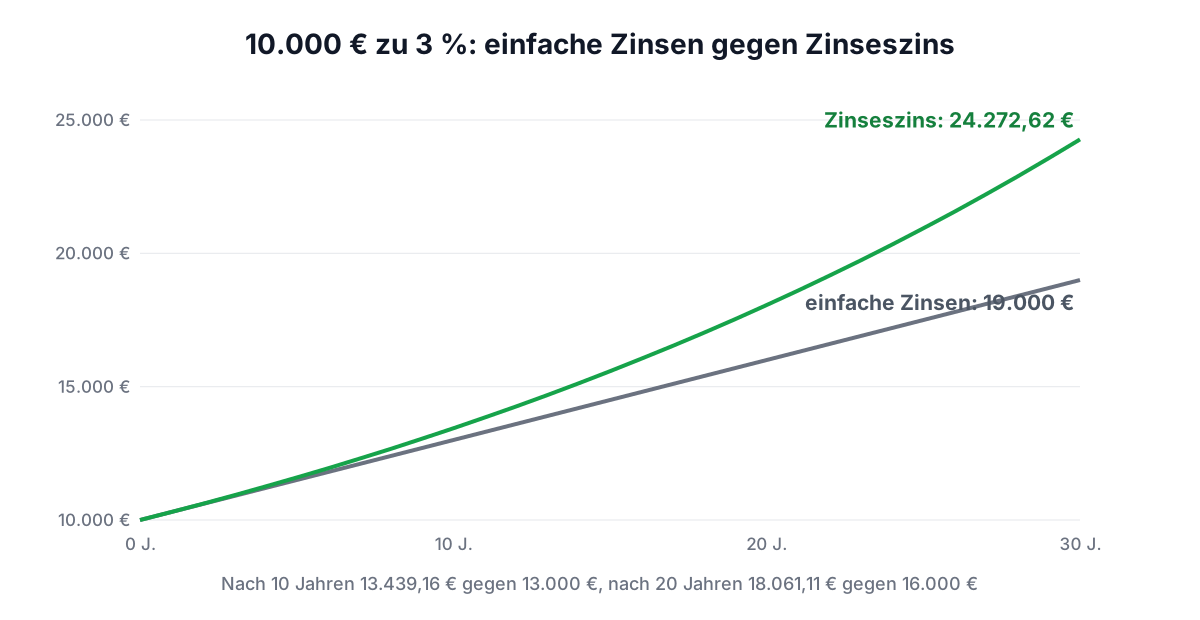
Bei einfacher Verzinsung bringt das Kapital jedes Jahr dieselben Zinsen, etwa wenn sie jährlich ausgezahlt werden. Beim Zinseszins wächst der Zinsbetrag jedes Jahr mit. Für 10.000 € zu 3 % pro Jahr:
| Laufzeit | Einfache Zinsen | Zinseszins | Unterschied |
|---|---|---|---|
| 10 Jahre | 13.000,00 € | 13.439,16 € | 439,16 € |
| 20 Jahre | 16.000,00 € | 18.061,11 € | 2.061,11 € |
| 30 Jahre | 19.000,00 € | 24.272,62 € | 5.272,62 € |
Die Formel
Im deutschen Mathematikunterricht heißt das Anfangskapital K₀, der Zinssatz p % und der Zinsfaktor q = 1 + p/100:
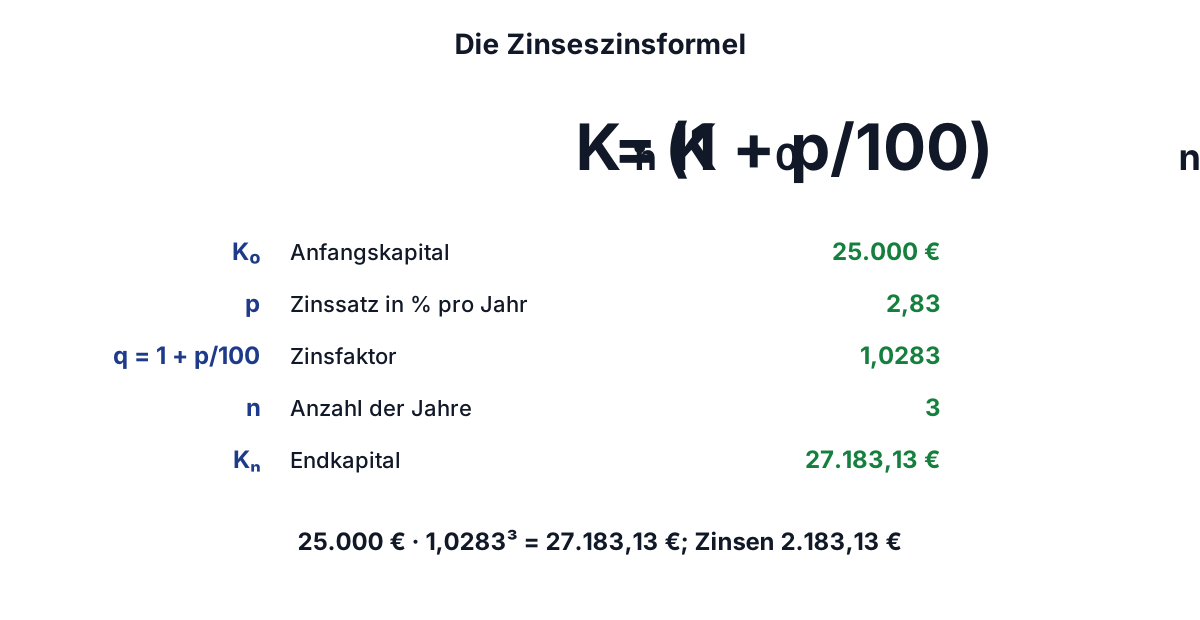
K_n = K₀ · qⁿ = K₀ · (1 + p/100)ⁿ
Werden die Zinsen m-mal im Jahr gutgeschrieben, teilt sich der Zinssatz auf die Perioden auf:
K_n = K₀ · (1 + p / (100 · m))^(m · n)
Beispiel: Festgeld über drei Jahre
Die Bundesbank meldet für neue Einlagen privater Haushalte mit über zwei Jahren Laufzeit im September 2026 einen vorläufigen Durchschnittszins von 2,83 %. Legen Sie 25.000 € zu diesem Satz für drei Jahre an, mit jährlicher Gutschrift:
| Jahr | Kontostand am Jahresende | Zinsen im Jahr |
|---|---|---|
| 1 | 25.707,50 € | 707,50 € |
| 2 | 26.435,02 € | 727,52 € |
| 3 | 27.183,13 € | 748,11 € |
Zusammen 2.183,13 € Zinsen. Jedes Jahr bleibt unter dem Sparer-Pauschbetrag von 1.000 €; ohne andere Kapitalerträge und mit Freistellungsauftrag fällt keine Steuer an.
Wie viel bringt häufigere Gutschrift?
Für 10.000 € zu nominal 3 % über 10 Jahre:
| Zinsgutschrift | Endkapital |
|---|---|
| jährlich | 13.439,16 € |
| vierteljährlich | 13.483,49 € |
| monatlich | 13.493,54 € |
| täglich | 13.498,42 € |
Der Schritt von jährlich zu monatlich bringt hier 54,38 €, von monatlich zu täglich nur noch 4,88 €. Monatliche Gutschrift entspricht bei 3 % nominal einem effektiven Jahreszins von 3,04 %. Prüfen Sie im Angebot, ob die Bank einen nominalen Zinssatz mit unterjähriger Gutschrift oder bereits einen effektiven Satz nennt; tragen Sie einen effektiven Satz mit jährlicher Gutschrift ein, sonst zählen Sie den Zinseszins doppelt.
Sparplan: regelmäßige Einzahlungen
Mit einer festen Sparrate wird aus der Formel eine Summe: Jede Einzahlung verzinst sich ab ihrem Eingang. Der Rechner nimmt die Sparrate unter „Zusätzliche Einzahlungen“ auf. Für 150 € im Monat über 25 Jahre, also 45.000 € eigene Einzahlungen:
| Angenommene Rendite p. a. | Endbetrag |
|---|---|
| 3 % | 66.901,17 € |
| 5 % | 89.326,46 € |
| 7 % | 121.510,75 € |
Die Renditen sind Annahmen, keine Prognosen. Ein Sparplan auf dem Tagesgeld bringt den jeweiligen Einlagenzins; ein Sparplan in Aktienfonds schwankt und kann auch deutlich weniger bringen. Rechnen Sie deshalb immer eine Spanne.
Die 72er-Regel
Eine Faustregel für die Verdopplungszeit: 72 geteilt durch den Zinssatz in Prozent. Bei 2,83 % ergibt das 25,4 Jahre, exakt sind es ln 2 / ln 1,0283 = 24,8 Jahre. Für Zinssätze zwischen 2 % und 10 % liegt die Regel höchstens etwa ein Jahr daneben.
Steuern: Pauschbetrag, Abgeltungsteuer, Solidaritätszuschlag
Zinsen sind Einkünfte aus Kapitalvermögen. Nach § 20 Abs. 9 EStG bleiben 1.000 € im Jahr als Sparer-Pauschbetrag steuerfrei, bei zusammen veranlagten Ehegatten 2.000 €. Auf den darüber hinausgehenden Betrag erheben Banken die Abgeltungsteuer von 25 % nach § 32d EStG und darauf 5,5 % Solidaritätszuschlag nach § 4 SolzG, gegebenenfalls Kirchensteuer.
Beispiel: 40.000 € für ein Jahr zu 2,83 % bringen 1.132 € Zinsen. Steuerpflichtig sind 132 €, die Abgeltungsteuer beträgt 33,00 €, der Solidaritätszuschlag rund 1,82 €. Der Zinseszinsrechner zeigt Bruttowerte; ziehen Sie die Steuer auf den Teil über dem Pauschbetrag selbst ab. Wird die Steuer jährlich einbehalten, wächst das Kapital etwas langsamer als in der Bruttorechnung.
Inflation: der reale Zins
Destatis meldet für Oktober 2026 eine vorläufige Inflationsrate von 2,8 %. Der reale Zins ergibt sich aus dem Verhältnis der Faktoren, nicht aus der Differenz:
realer Zins = (1 + Nominalzins) / (1 + Inflationsrate) − 1
            = 1,0283 / 1,028 − 1 = 0,03 %
Ein Festgeld zu 2,83 % erhält bei dieser Inflation vor Steuern also gerade die Kaufkraft. Bei längeren Laufzeiten rechnen Sie mit einer erwarteten Inflationsrate, die niemand sicher kennt.
Sicherheit der Einlagen
Spareinlagen bei Banken in Deutschland sind gesetzlich geschützt: Nach § 8 Einlagensicherungsgesetz ist der Entschädigungsanspruch auf den Gegenwert von 100.000 € begrenzt (Deckungssumme), in bestimmten Fällen auf bis zu 500.000 €. Wer mehr anlegt, sollte das Geld auf mehrere Banken verteilen.
Fehler, die das Ergebnis verfälschen
- Effektiven Zins als nominalen eingetragen und dazu monatliche Gutschrift gewählt: Zinseszins doppelt gezählt.
- Prozent und Prozentpunkte verwechselt: Steigt der Zins von 2 % auf 3 %, ist das 1 Prozentpunkt, aber 50 % mehr Zinsen.
- Ausgezahlte Zinsen als Zinseszins gerechnet: Werden die Zinsen jährlich auf das Girokonto überwiesen, gilt die einfache Verzinsung.
- Steuer und Inflation vergessen: Der Endbetrag im Rechner ist nominal und vor Steuern.
Für die einfache Verzinsung gibt es den Zinsrechner. Der US-Ratgeber erklärt APY und APR nach amerikanischem Recht.
Alle Beträge in diesem Ratgeber sind Modellrechnungen ohne Gewähr und ersetzen weder ein Angebot noch eine Anlageberatung durch Bank oder Verbraucherzentrale.
Häufige Fragen
Wie lautet die Zinseszinsformel?
K_n = K₀ · (1 + p/100)ⁿ mit Anfangskapital K₀, Zinssatz p in Prozent und n Jahren. 25.000 € zu 2,83 % über 3 Jahre ergeben 27.183,13 €.
Ist monatliche Verzinsung besser als jährliche?
Bei gleichem nominalem Zinssatz ja, aber nur wenig: 10.000 € zu 3 % über 10 Jahre bringen monatlich 13.493,54 € statt jährlich 13.439,16 €.
Wie viel habe ich nach 25 Jahren, wenn ich 150 € im Monat spare?
Bei angenommenen 5 % pro Jahr 89.326,46 € aus 45.000 € Einzahlungen, bei 3 % 66.901,17 €, bei 7 % 121.510,75 €.
Muss ich auf Zinsen Steuern zahlen?
Über dem Sparer-Pauschbetrag von 1.000 € (Ehegatten 2.000 €) ja: 25 % Abgeltungsteuer plus 5,5 % Solidaritätszuschlag darauf, gegebenenfalls Kirchensteuer.
Was ist die 72er-Regel?
72 geteilt durch den Zinssatz ergibt ungefähr die Jahre bis zur Verdopplung. Bei 2,83 % sind das 25,4 Jahre, genau 24,8.
Quellen und weiterführende Literatur
- MFI-Zinsstatistik: Einlagen privater Haushalte mit vereinbarter Laufzeit über 2 Jahre, Deutsche Bundesbank.
- § 20 EStG: Kapitalvermögen, Bundesministerium der Justiz. Sparer-Pauschbetrag in Absatz 9.
- § 32d EStG: Gesonderter Steuertarif für Einkünfte aus Kapitalvermögen, Bundesministerium der Justiz.
- § 4 SolzG 1995: Zuschlagsatz, Bundesministerium der Justiz.
- Inflationsrate im Oktober 2026 voraussichtlich +2,8 %, Statistisches Bundesamt, Pressemitteilung Nr. 382 vom 30. Oktober 2026.
- § 8 Einlagensicherungsgesetz: Umfang des Entschädigungsanspruchs, Bundesministerium der Justiz.
More Rechner
Every tool in the Rechner section, free and in your browser.
- Anlagerechner
- Zinseszinsrechner
- Rechner für einfache Zinsen
- Zinsrechner
- EMI-Rechner (Kreditrate)
- Ruhestandsrechner
- Rechner für zeitgewichtete Rendite
- Sparziel-Rechner
- Inflationsrechner
- CAGR-Rechner
- ROI-Rechner
- Barwert- und Endwert-Rechner
- Kapitalwert- und IZF-Rechner
- 401(k)-Rechner
- Roth-IRA-Rechner
- Jahresrendite-Rechner (APY)
- SIP-Rechner
- Annuitätenrechner
- Anleiherendite-Rechner
- Währungsrechner
- Dividendenrechner
- Durchschnittskurs-Rechner für Aktien
- RMD-Rechner