
Calculadora de interés compuesto: fórmula, plazos y ahorro
La fórmula Cn = C0 · (1 + i)ⁿ, qué aporta capitalizar cada mes, cómo crece un ahorro de 200 € al mes y qué dejan el IRPF del ahorro, la inflación y el FGD.
Por Redbison Dev · · Actualizado · 6 min de lectura
Edición para Español (España). Escrito para España: notación Cn = C0 · (1 + i)ⁿ de la matemática financiera española, importes en euros, Letras del Tesoro a 12 meses (subasta del 3 de noviembre de 2026), escala del ahorro y retención del 19 % de la Ley del IRPF, IPC de septiembre de 2026 del INE y garantía de 100.000 € del FGD. Edición de EE. UU.
El interés compuesto es el que se calcula sobre el capital y también sobre los intereses ya acumulados. A corto plazo apenas se distingue del interés simple; a 20 o 30 años la diferencia es enorme. Esta guía explica la fórmula, cuánto influye la frecuencia de capitalización, cómo crece un ahorro periódico y qué queda después de impuestos e inflación en España. Todas las cifras salen de la calculadora de interés compuesto.
Interés simple frente a compuesto
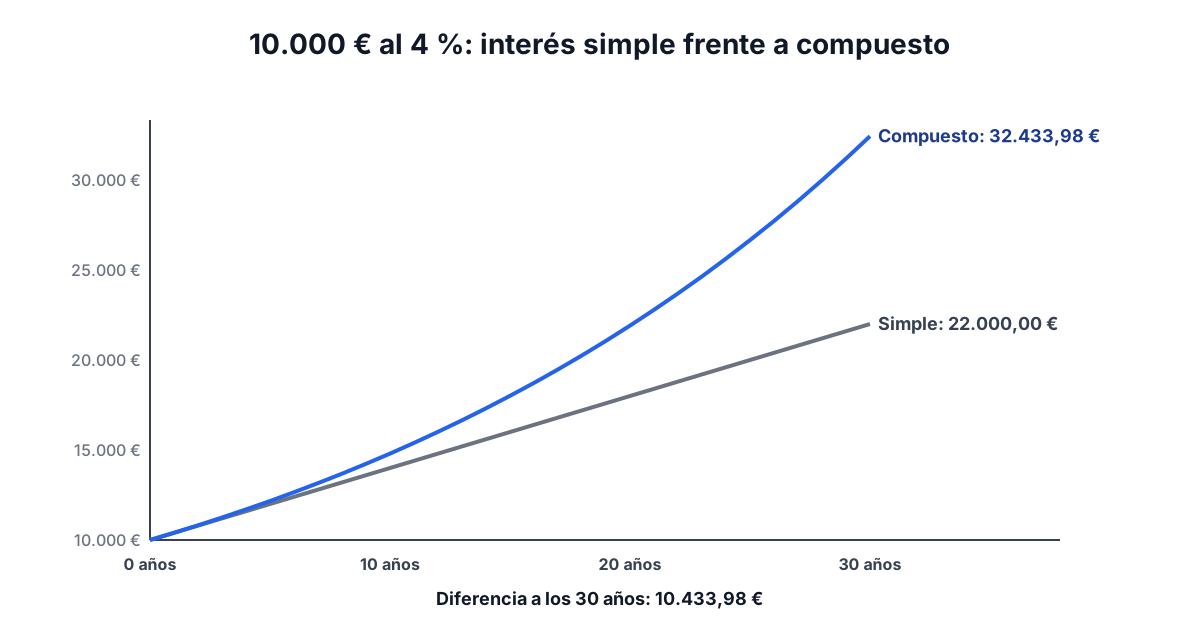
Con interés simple, los intereses de cada año se calculan siempre sobre el capital inicial. Con interés compuesto se suman al capital y generan intereses a su vez. Para 10.000 € al 4 % anual:
| Plazo | Interés simple | Interés compuesto | Diferencia |
|---|---|---|---|
| 10 años | 14.000,00 € | 14.802,44 € | 802,44 € |
| 20 años | 18.000,00 € | 21.911,23 € | 3911,23 € |
| 30 años | 22.000,00 € | 32.433,98 € | 10.433,98 € |
La fórmula
En la notación de la matemática financiera española:
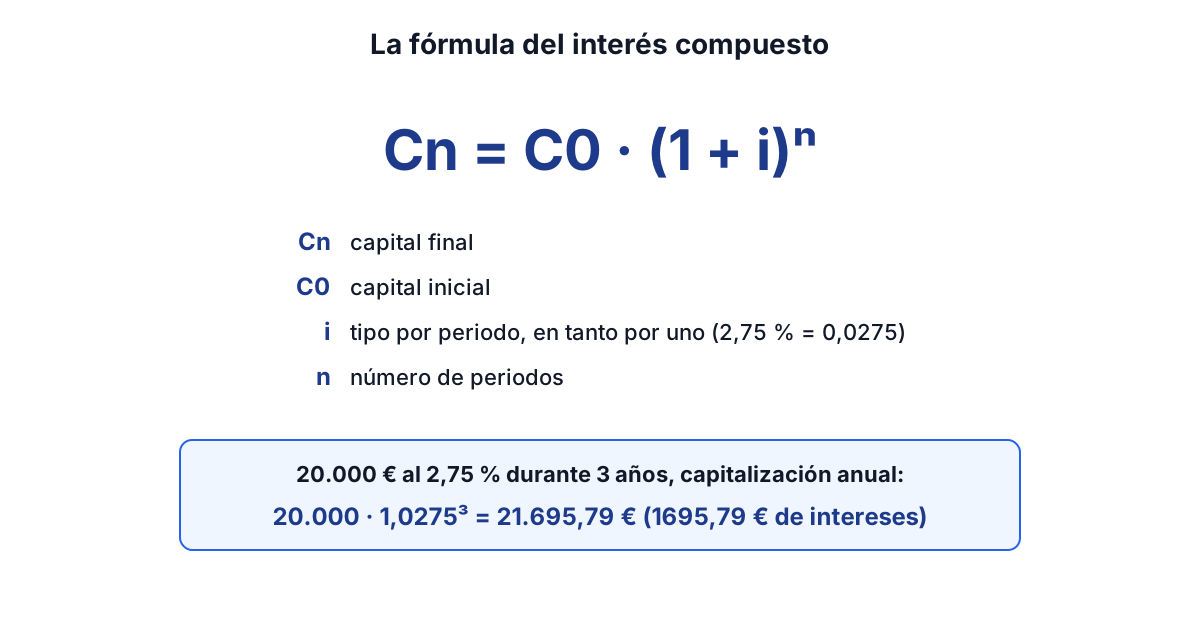
Cn = C0 · (1 + i)ⁿ
C0 es el capital inicial, i el tipo de interés por periodo en tanto por uno (un 3 % es 0,03), n el número de periodos y Cn el capital final. Los intereses ganados son Cn − C0.
Ejemplo: depósito a tres años
Un depósito de 20.000 € al 2,75 % anual con los intereses capitalizados cada año:
| Año | Saldo final | Intereses del año |
|---|---|---|
| 1 | 20.550,00 € | 550,00 € |
| 2 | 21.115,13 € | 565,13 € |
| 3 | 21.695,79 € | 580,67 € |
En total, 1695,79 € de intereses brutos, frente a los 1650 € que daría el interés simple. Ojo: muchos depósitos españoles pagan los intereses en la cuenta corriente en lugar de capitalizarlos; entonces no hay interés compuesto y el resultado es el del interés simple.
¿Cuánto aporta capitalizar más a menudo?
Para 10.000 € al 3 % nominal anual durante 10 años:
| Capitalización | Capital final |
|---|---|
| anual | 13.439,16 € |
| trimestral | 13.483,49 € |
| mensual | 13.493,54 € |
| diaria | 13.498,42 € |
Pasar de anual a mensual aporta 54,38 €; de mensual a diaria, otros 4,88 €. Un 3 % nominal con capitalización mensual equivale a un 3,04 % efectivo anual, que es lo que recoge la TAE de un producto de ahorro. Para comparar ofertas, compara la TAE.
Ahorro periódico
Con aportaciones regulares, cada una crece durante el tiempo que le queda. Ahorrando 200 € al mes durante 20 años (48.000 € aportados), con capitalización mensual:
| Rentabilidad anual | Capital final | Intereses |
|---|---|---|
| 3 % | 65.660,40 € | 17.660,40 € |
| 5 % | 82.206,73 € | 34.206,73 € |
| 7 % | 104.185,33 € | 56.185,33 € |
Una rentabilidad del 7 % sostenida durante 20 años no está garantizada en ningún producto sin riesgo; los fondos y la bolsa pueden perder valor. La calculadora supone un tipo constante.
La regla del 72
Dividir 72 entre el tipo da los años que tarda en duplicarse un capital. A 3,045 %, el tipo medio de la subasta de Letras del Tesoro a 12 meses del 3 de noviembre de 2026, serían 72 / 3,045 = 23,6 años; el cálculo exacto, ln 2 / ln 1,03045, da 23,1 años. La regla funciona bien entre el 2 % y el 10 %.
Impuestos: la base del ahorro del IRPF
Los intereses de cuentas, depósitos y Letras son rendimientos del capital mobiliario y tributan en la base del ahorro del IRPF (artículo 46 de la Ley 35/2006). Sumando la escala estatal (artículo 66) y la autonómica (artículo 76), en la redacción vigente desde el 1 de enero de 2025, los tipos son:
| Base liquidable del ahorro | Tipo |
|---|---|
| hasta 6000 € | 19 % |
| de 6000 a 50.000 € | 21 % |
| de 50.000 a 200.000 € | 23 % |
| de 200.000 a 300.000 € | 27 % |
| más de 300.000 € | 30 % |
El banco retiene el 19 % al pagar los intereses (artículo 101.4), a cuenta de la declaración. En el depósito del ejemplo, los 550,00 € del primer año quedan en 445,50 € tras una retención de 104,50 €. Con 8000 € de rendimientos del ahorro en un año, el impuesto sería 6000 · 19 % + 2000 · 21 % = 1560 €, un 19,5 % de media. El mínimo personal y familiar y otras rentas cambian el resultado final.
Inflación: el tipo real
Lo que importa es cuánto se puede comprar con el dinero al final. El tipo real se calcula como:
real = (1 + nominal) / (1 + inflación) − 1
Según el INE, el IPC subió un 4,9 % en tasa anual en septiembre de 2026. Con las Letras al 3,045 %, el tipo real es 1,03045 / 1,049 − 1 = −1,77 %. Después de la retención del 19 %, el rendimiento nominal neto baja al 2,466 % y el real, al −2,32 %. Con inflación alta, un ahorro sin rentabilidad suficiente pierde poder de compra aunque el saldo suba.
Seguridad de los depósitos
El Fondo de Garantía de Depósitos de Entidades de Crédito (FGD) garantiza, en general, hasta 100.000 € por titular y entidad. Si se supera esa cifra, conviene repartir el ahorro entre entidades distintas.
Errores que falsean el resultado
- Tipo en porcentaje dentro de la fórmula. En Cn = C0 · (1 + i)ⁿ, un 3 % es 0,03, no 3.
- Mezclar periodos. Si capitalizas cada mes, el tipo es mensual y n cuenta meses.
- Olvidar si los intereses se capitalizan. Si se abonan en otra cuenta, no hay interés compuesto.
- Comparar TIN con TAE. Solo la TAE incluye la frecuencia de capitalización.
- Ignorar impuestos e inflación. El capital final bruto no es lo que te queda.
La guía original en inglés usa cuentas de ahorro estadounidenses y su fiscalidad.
Preguntas frecuentes
¿Cuál es la fórmula del interés compuesto?
Cn = C0 · (1 + i)ⁿ. 20.000 € al 2,75 % anual durante 3 años dan 21.695,79 €.
¿Es mejor la capitalización mensual que la anual?
Algo mejor, pero poco: 10.000 € al 3 % durante 10 años dan 13.493,54 € con capitalización mensual y 13.439,16 € con anual. La TAE ya refleja esa diferencia.
¿Cuánto tendré si ahorro 200 € al mes durante 20 años?
48.000 € aportados se convierten en 65.660,40 € al 3 %, 82.206,73 € al 5 % y 104.185,33 € al 7 %, sin contar impuestos ni comisiones.
¿Cuánto se paga de impuestos por los intereses de un depósito?
Tributan en la base del ahorro del IRPF: 19 % hasta 6000 €, 21 % hasta 50.000 € y tipos mayores por encima. El banco retiene el 19 % al pagarlos.
¿Qué es la regla del 72?
Una forma rápida de saber en cuántos años se duplica un capital: 72 entre el tipo de interés. Al 3,045 %, unos 23,6 años.
Fuentes y lecturas recomendadas
- Ley 35/2006, del Impuesto sobre la Renta de las Personas Físicas, BOE, texto consolidado. Renta del ahorro (artículo 46), escalas del ahorro (artículos 66 y 76) y retención del 19 % (artículo 101.4).
- Resultado de las últimas subastas de Letras del Tesoro, Tesoro Público. Tipo medio de las Letras a 12 meses en la subasta del 3 de noviembre de 2026.
- Índice de Precios de Consumo, septiembre de 2026, Instituto Nacional de Estadística, 14 de octubre de 2026.
- Fondo de Garantía de Depósitos de Entidades de Crédito, FGD. Garantía de hasta 100.000 € por titular y entidad.
- Ley 7/2024, disposición final séptima, BOE. Modifica los artículos 66 y 76 de la Ley del IRPF con efectos desde el 1 de enero de 2025: la escala del ahorro vigente.
Abrir Calculadora de interés compuesto
More Calculadoras
Every tool in the Calculadoras section, free and in your browser.
- Calculadora de inversiones
- Calculadora de interés compuesto
- Calculadora de interés simple
- Calculadora de intereses
- Calculadora de cuota de préstamo (EMI)
- Calculadora de jubilación
- Calculadora de rentabilidad ponderada por tiempo
- Calculadora de objetivo de ahorro
- Calculadora de inflación
- Calculadora de CAGR (tasa de crecimiento anual compuesto)
- Calculadora de ROI
- Calculadora de valor actual y valor futuro
- Calculadora de VAN y TIR
- Calculadora 401(k)
- Calculadora de Roth IRA
- Calculadora de TAE del ahorro (APY)
- Calculadora de SIP (plan de inversión periódica)
- Calculadora de rentas (anualidades)
- Calculadora de rentabilidad de bonos
- Conversor de divisas
- Calculadora de dividendos
- Calculadora de precio medio de acciones
- Calculadora de RMD