
Calcul d’intérêts composés : formule, Livret A et épargne
Intérêts simples ou composés, formule Cn = C0 × (1 + t)^n, quinzaines du Livret A, épargne mensuelle, règle de 72, flat tax et rendement réel.
Par Redbison Dev · · Mis à jour le · 6 min de lecture
Édition Français. Écrit pour la France : formule des intérêts composés telle qu’enseignée au lycée, montants en euros, Livret A à 1,7 % avec le calcul par quinzaines et la capitalisation au 31 décembre, prélèvement forfaitaire unique et prélèvements sociaux de 2026, inflation mesurée par l’Insee et garantie des dépôts du FGDR. Édition US
Les intérêts composés sont des intérêts qui produisent à leur tour des intérêts : chaque année, ce que l’épargne a rapporté s’ajoute au capital et rapporte l’année suivante. L’effet est faible sur deux ou trois ans et considérable sur trente. Ce guide présente la formule, l’effet de la fréquence de capitalisation, l’épargne régulière, puis ce qui change le résultat en France : le calcul par quinzaines du Livret A, la fiscalité et l’inflation. Tous les exemples se refont avec le calcul d’intérêts composés.
Intérêts simples et intérêts composés
Avec des intérêts simples, seul le capital de départ rapporte : 10 000 € à 3 % rapportent 300 € chaque année, indéfiniment. Avec des intérêts composés, les 300 € de la première année rapportent eux aussi dès la deuxième.
| Durée | Intérêts simples | Intérêts composés | Écart |
|---|---|---|---|
| 10 ans | 13 000,00 € | 13 439,16 € | 439,16 € |
| 20 ans | 16 000,00 € | 18 061,11 € | 2 061,11 € |
| 30 ans | 19 000,00 € | 24 272,62 € | 5 272,62 € |
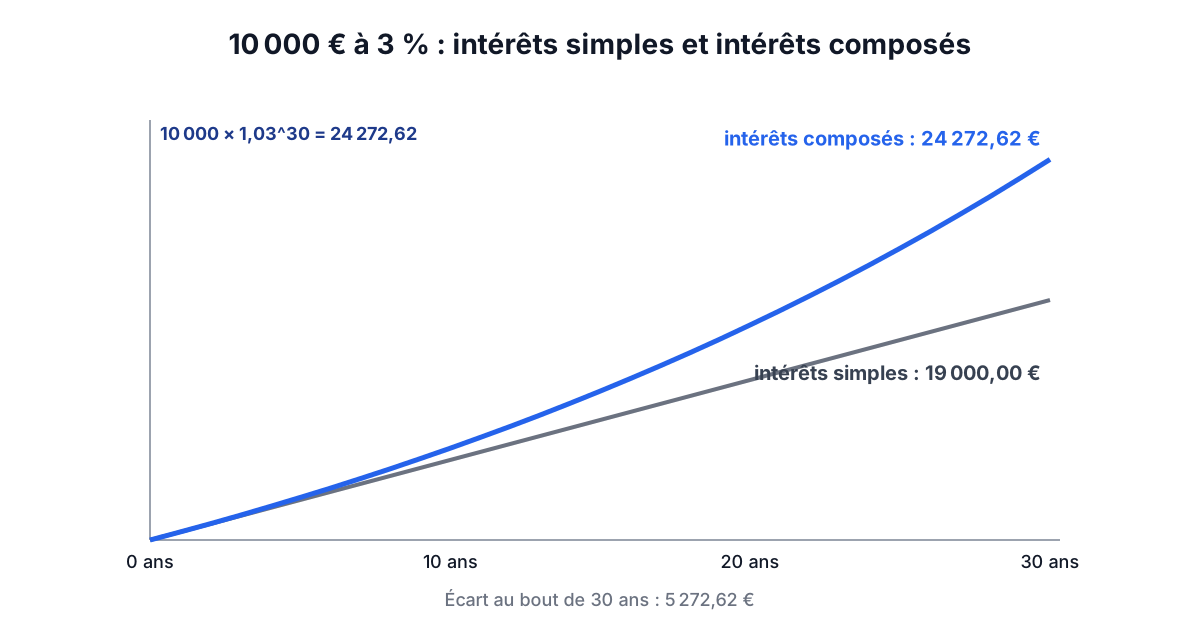
Sur dix ans, l’écart reste modeste ; sur trente, les intérêts composés rapportent 5 272,62 € de plus.
La formule
Cn = C0 × (1 + t)^n
C0 est le capital placé, t le taux annuel (3 % s’écrit 0,03), n le nombre d’années et Cn le capital acquis. Pour 10 000 € à 3 % sur 30 ans : 10 000 × 1,03^30 = 24 272,62 €. Si les intérêts sont capitalisés m fois par an, le taux par période devient t / m et l’exposant n × m.
Le Livret A : des intérêts calculés par quinzaine
Le Livret A est le placement de référence en France. D’après service-public.gouv.fr, son taux est de 1,7 % par an du 1er août 2026 au 31 janvier 2027 (arrêté du 28 juillet 2026), son plafond est de 22 950 € pour une personne physique et ses intérêts sont exonérés d’impôt sur le revenu et de prélèvements sociaux.
Son calcul suit une règle propre, celle des quinzaines :
- les intérêts courent par quinzaine entière, du 1er au 15 et du 16 à la fin du mois ;
- un dépôt effectué jusqu’au 15 compte à partir du 16 ; un dépôt fait à partir du 16 compte à partir du 1er du mois suivant ;
- un retrait effectué jusqu’au 15 arrête le solde au dernier jour du mois précédent ; un retrait à partir du 16, au 15 du mois ;
- les intérêts de l’année s’ajoutent au capital le 31 décembre.
La capitalisation est donc annuelle. Un dépôt de 5 000 € fait le 10 mars compte à partir du 16 mars, soit 19 quinzaines jusqu’au 31 décembre ; il rapporte 5 000 × 1,7 % × 19 / 24 = 67,29 € la première année, à taux constant. Un dépôt fait le 16 mars ne compterait qu’à partir du 1er avril : déposez avant le 15, retirez après le 16.
Sur une année pleine, 10 000 € rapportent 170,00 €. Sur dix ans, si le taux restait à 1,7 %, le capital atteindrait 11 836,12 €. Ce chiffre est une projection : le taux du Livret A est révisé deux fois par an.
Une capitalisation plus fréquente change-t-elle beaucoup ?
Pour 10 000 € à 3 % de taux nominal annuel pendant 10 ans :
| Capitalisation | Capital au bout de 10 ans |
|---|---|
| annuelle | 13 439,16 € |
| trimestrielle | 13 483,49 € |
| mensuelle | 13 493,54 € |
| quotidienne | 13 498,42 € |
Passer de l’annuel au mensuel rapporte 54,38 € sur dix ans ; du mensuel au quotidien, 4,88 € de plus. Comparez donc les placements sur leur taux annuel réellement servi, pas sur la fréquence de versement.
Épargner chaque mois
La plupart des épargnants ne placent pas une somme unique mais un montant régulier. Avec 100 € versés chaque mois pendant 20 ans, soit 24 000 € de versements, et une capitalisation mensuelle :
| Taux annuel | Capital au bout de 20 ans |
|---|---|
| 2 % | 29 479,68 € |
| 4 % | 36 677,46 € |
| 6 % | 46 204,09 € |
Ces taux sont des hypothèses de calcul. Un livret réglementé, un fonds en euros d’assurance-vie et des unités de compte n’offrent ni le même rendement ni le même risque, et un rendement élevé n’est jamais garanti.
La règle de 72
Pour estimer en combien d’années un capital double, divisez 72 par le taux en pourcentage. À 1,7 %, le taux du Livret A : 72 / 1,7 = 42,4 ans. Le calcul exact, ln 2 / ln 1,017, donne 41,1 ans. La règle reste précise à environ un an près entre 2 % et 10 %.
Impôts : la flat tax et les prélèvements sociaux
Hors livrets réglementés exonérés comme le Livret A, les intérêts sont imposés. Pour les revenus de placement de 2026, service-public.gouv.fr indique des prélèvements sociaux de 18,6 % (CSG 10,6 %, CRDS 0,5 % et prélèvement de solidarité 7,5 %) et un prélèvement forfaitaire unique global de 31,4 %, soit 12,8 % d’impôt sur le revenu en plus des 18,6 %. Les contrats d’assurance-vie restent à 17,2 % de prélèvements sociaux. L’option pour le barème progressif reste possible.
Exemple : un compte à terme de 20 000 € à 2,5 % dont les intérêts sont capitalisés chaque année. La première année, il rapporte 500,00 €. Les prélèvements sociaux en prennent 93,00 € et l’impôt au taux forfaitaire 64,00 €, soit 157,00 € : il reste 343,00 € d’intérêts nets. Sur trois ans, le compte atteint 20 500,00 €, puis 21 012,50 € et 21 537,81 € avant impôt.
L’inflation : le rendement réel
Un taux d’intérêt n’a de sens qu’à côté de l’inflation. L’Insee estime que les prix à la consommation ont augmenté de 3,4 % sur un an en octobre 2026 (estimation provisoire publiée le 30 octobre 2026). Le rendement réel se calcule ainsi :
taux réel = (1 + taux nominal) / (1 + inflation) − 1
Pour le Livret A : 1,017 / 1,034 − 1 = −1,64 %. À ce niveau d’inflation, l’épargne placée au Livret A perd du pouvoir d’achat, même sans impôt. Le compte à terme à 2,5 % fait moins mal (−0,87 % avant impôt), mais reste lui aussi négatif.
La sécurité des dépôts
Le Fonds de garantie des dépôts et de résolution (FGDR) couvre les dépôts jusqu’à 100 000 € par client et par établissement bancaire, et prévoit une enveloppe distincte de 100 000 € pour les livrets réglementés garantis par l’État comme le Livret A, le LDDS et le LEP. L’indemnisation intervient dans un délai de 7 jours ouvrables.
Les erreurs qui faussent le calcul
- Confondre taux annuel et taux mensuel : 3 % par an ne font pas 3 % par mois.
- Oublier les quinzaines : sur un Livret A, un dépôt du 16 ne rapporte rien avant le 1er du mois suivant.
- Ignorer l’impôt : 31,4 % de flat tax réduisent un rendement de 2,5 % à environ 1,7 % net.
- Prendre un taux de projection pour une promesse : les taux réglementés changent, les marchés aussi.
- Raisonner en euros courants sur trente ans : comparez à l’inflation.
Questions fréquentes
Quelle est la formule des intérêts composés ?
Cn = C0 × (1 + t)^n, avec t le taux annuel en décimal et n le nombre d’années. 10 000 € à 3 % pendant 10 ans donnent 13 439,16 €.
Comment sont calculés les intérêts du Livret A ?
Par quinzaines entières : un dépôt compte à partir du 16 ou du 1er suivant, et les intérêts s’ajoutent au capital le 31 décembre. Au taux de 1,7 %, 10 000 € présents toute l’année rapportent 170 €.
Combien rapportent 100 € par mois pendant 20 ans ?
Avec capitalisation mensuelle, 29 479,68 € à 2 %, 36 677,46 € à 4 % et 46 204,09 € à 6 %, pour 24 000 € versés.
Les intérêts d’un compte à terme sont-ils imposés ?
Oui. En 2026, le prélèvement forfaitaire unique est de 31,4 %, dont 18,6 % de prélèvements sociaux. Le Livret A, lui, est exonéré.
Qu’est-ce que la règle de 72 ?
Une approximation du temps de doublement d’un capital : 72 divisé par le taux en %. À 1,7 %, environ 42 ans.
Sources et lectures complémentaires
- Livret A, service-public.gouv.fr, vérifié le 1er août 2026. Taux de 1,7 %, calcul par quinzaines, capitalisation au 31 décembre, plafond de 22 950 € et exonération.
- Prélèvements sociaux sur les revenus du patrimoine et les produits de placement, service-public.gouv.fr, vérifié le 30 juin 2026. Taux de 18,6 % en 2026, 17,2 % pour l’assurance-vie, flat tax de 31,4 %.
- En octobre 2026, les prix à la consommation augmenteraient de 3,4 % sur un an, Insee, Informations rapides n° 266, 30 octobre 2026.
- Garantie des dépôts, Fonds de garantie des dépôts et de résolution. Plafond de 100 000 € par client et par établissement, livrets réglementés et délai de 7 jours ouvrables.
- Connaître vos garanties, FGDR.
Ouvrir : Calcul d’intérêts composés
More Calculateurs
Every tool in the Calculateurs section, free and in your browser.
- Simulateur de placement
- Calcul d’intérêts composés
- Calcul d’intérêts simples
- Calcul d’intérêts
- Calcul de mensualité (EMI)
- Simulateur de retraite
- Calcul du rendement pondéré dans le temps
- Calcul d’objectif d’épargne
- Calcul d’inflation
- Calcul du TCAC (CAGR)
- Calcul du ROI
- Calcul de valeur actuelle et valeur future
- Calcul de VAN et TRI
- Simulateur 401(k)
- Simulateur Roth IRA
- Calcul du rendement annuel (APY)
- Calcul de SIP
- Calcul de rente
- Calcul du rendement d’une obligation
- Convertisseur de devises
- Calcul de dividendes
- Calcul de prix de revient moyen d’actions
- Calcul de RMD (retrait minimum obligatoire)